智能快递柜是末端物流配送的核心智能终端,通过物联网柜体、电子锁与云端管理平台的精密配合,为用户提供 24 小时自助存取件服务,解决配送过程中用户与快递员时间错位的痛点,实现高效的末端配送服务。该产品通过集成化的智能交互与数据管理方案,实现了刷脸取件、异常包裹预警、远程运维以及多元服务接入等智能化功能,显著提升了末端配送的效率与用户体验。
二、市场趋势分析
1、中国大陆厂商已完全掌握智能快递柜市场主导权,2025 年国内市场份额中,本土头部企业占据绝对主导,丰巢、中邮速递易稳居第一梯队,合计占据超 60%的市场份额,预计 2026 年将进一步提升至 65%。
2、早期布局的外资品牌市场份额持续下滑,从 2020 年的 5%以上降至 2025 年的不足 1%,预计 2030 年将基本退出国内市场。
3、区域型中小厂商市场份额稳定在 15%左右,但正逐步转向下沉市场、特色场景等细分领域,依托本地化服务形成差异化竞争。
3、台系厂商(群创、友达)市场份额稳定在 21%左右,但正逐步转向车载显示、高端IT 面板等细分领域。
1、模块化智能柜技术成为快递柜技术升级的核心路径,2025 年全球模块化智能配送柜市场规模达 38.18 亿元,同比增长 12.7%,其中中国市场占比高达 85%以上。
2、多功能集成柜技术正在全场景快速渗透,2026年全球智能配送柜出货量预计增长15%,丰巢、菜鸟、京东等头部品牌已纷纷推出集成冷链、生鲜、洗衣等多功能的复合柜产品。
3、大格口化、柔性化趋势明显,2025 年全国智能快递柜大格口占比持续提升,适配大件包裹的柜体出货量同比增长8.2%,其中适配60cm 以上大件包裹的柜体需求增长显著。
2、新兴应用场景:生鲜配送、医药存储、社区团购自提、政务文件自提等专业领域需求爆发,2025 年多功能智能柜出货量同比增长37%。
3、社区服务终端:2025 年全国社区智能服务柜覆盖用户超 6 亿人,市场渗透率达40%,成为社区数字化服务的核心入口。
二、市场趋势分析
1、中国大陆厂商已完全掌握智能快递柜市场主导权,2025 年国内市场份额中,本土头部企业占据绝对主导,丰巢、中邮速递易稳居第一梯队,合计占据超 60%的市场份额,预计 2026 年将进一步提升至 65%。
2、早期布局的外资品牌市场份额持续下滑,从 2020 年的 5%以上降至 2025 年的不足 1%,预计 2030 年将基本退出国内市场。
3、区域型中小厂商市场份额稳定在 15%左右,但正逐步转向下沉市场、特色场景等细分领域,依托本地化服务形成差异化竞争。
3、台系厂商(群创、友达)市场份额稳定在 21%左右,但正逐步转向车载显示、高端IT 面板等细分领域。
1、模块化智能柜技术成为快递柜技术升级的核心路径,2025 年全球模块化智能配送柜市场规模达 38.18 亿元,同比增长 12.7%,其中中国市场占比高达 85%以上。
2、多功能集成柜技术正在全场景快速渗透,2026年全球智能配送柜出货量预计增长15%,丰巢、菜鸟、京东等头部品牌已纷纷推出集成冷链、生鲜、洗衣等多功能的复合柜产品。
3、大格口化、柔性化趋势明显,2025 年全国智能快递柜大格口占比持续提升,适配大件包裹的柜体出货量同比增长8.2%,其中适配60cm 以上大件包裹的柜体需求增长显著。
2、新兴应用场景:生鲜配送、医药存储、社区团购自提、政务文件自提等专业领域需求爆发,2025 年多功能智能柜出货量同比增长37%。
3、社区服务终端:2025 年全国社区智能服务柜覆盖用户超 6 亿人,市场渗透率达40%,成为社区数字化服务的核心入口。
三、2025 年主要品牌/运营商市场份额及优势如下:
1 、下沉市场增量空间巨大:当前三四线及以下城市智能快递柜覆盖率不足 40% ,随着电商下沉与县域经济发展,下沉市场将成为未来 3 年行业核心增长引擎。
2 、多元服务盈利空间广阔:智能柜已从单一存取件向社区综合服务终端转型,广告、洗衣、生鲜暂存、政务服务等多元服务可带来超 30%的额外营收,成为企业盈利新增长点。
3 、政策红利持续释放:国家邮政局等部门持续推动末端物流基础设施建设,对智能快递柜的布局给予补贴与政策支持,加速行业规模化发展。
| 品牌/运营商类型 | 2025 年市场份额 | 核心竞争优势 |
| 丰巢科技 | 43.0% | 全国布局领先,一二线城市覆盖优势突出,依托顺丰物流网络支撑高效配送 |
| 中邮速递易 | 33.0% | 背靠中国邮政集团,政企合作资源丰富,下沉市场布局深入 |
| 其他头部企业(菜鸟、京东等) | 12.5% | 依托电商/物流生态,与自有配送体系深度协同 |
| 区域性中小运营商 | 8.2% | 聚焦本地特色场景(高校、园区等),本地化服务灵活 |
| 已退出/被整合运营商 | 3.3% | 存量设备逐步被头部企业整合,行业市场出清基本完成 |
| 代工/方案公司 | 服务的主流品牌 | 核心合作情况 |
| 深圳市智莱科技(300771) | 丰巢、亚马逊海外品牌 | 丰巢核心供应商,超 50%收入来自丰巢,国内智能柜领域上市龙头,提供全系列硬件与解决方案 |
| 山东新北洋(002376) | 丰巢、中邮速递易 | 对丰巢供应占比超 40% ,对中 邮 速 递 易 供 应 占 比 超30% , 自助设备领域技术积累深厚 |
| 北京安杰信息科技 | 丰巢、中邮速递易 | 行业早期智能柜供应商,为头部品牌提供柜体与系统集成方案 |
| 哈尔滨东城电子 | 中邮速递易、区域运营商 | 聚焦智能存储设备,为邮政系及本地客户提供代工服务 |
| 河北美威金属制品 | 丰巢、菜鸟(细分场景) | 主打非标定制代工,服务高校、园区等特色场景的柜体需求 |
1 、下沉市场增量空间巨大:当前三四线及以下城市智能快递柜覆盖率不足 40% ,随着电商下沉与县域经济发展,下沉市场将成为未来 3 年行业核心增长引擎。
2 、多元服务盈利空间广阔:智能柜已从单一存取件向社区综合服务终端转型,广告、洗衣、生鲜暂存、政务服务等多元服务可带来超 30%的额外营收,成为企业盈利新增长点。
3 、政策红利持续释放:国家邮政局等部门持续推动末端物流基础设施建设,对智能快递柜的布局给予补贴与政策支持,加速行业规模化发展。
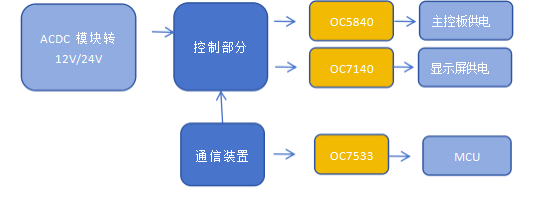
四、工程描述
5.市场机会介绍
| 类别 | 型号 | 功能介绍 |
| DCDC 电源 | OC5840 | 4.5-40V/3A 高效同步降压/高精度/可调频率/低纹波/支持 EN 开关 |
| LED 电源 | OC7140 | 2.5-30V/2A 宽输入/低静态电流/高精度/支持 PWM 调光/线性恒流 |
| LDO 稳压器 | OC7533 | 3.5-40V/0.15A 宽输入/低静态电流/高精度/高纹波抑制比 |
 QQ客服